- Simples Nacional: guia única (DAS), para receita bruta anual de até R$ 4,8 milhões
- Lucro Presumido: imposto calculado sobre uma margem presumida, até R$ 78 milhões
- Lucro Real: imposto sobre o lucro efetivo, obrigatório para algumas empresas
- Não existe regime melhor para todos — a escolha depende de atividade, margem e folha
Poucas decisões pesam tanto no caixa de uma empresa quanto a escolha do regime tributário. Ela define quanto se paga de imposto, quanta burocracia haverá no dia a dia e até a margem do negócio. Como geri uma empresa antes de advogar, sei que essa escolha muitas vezes é feita no automático. A seguir, cada regime explicado sem juridiquês.
Os três regimes em resumo
Simples Nacional
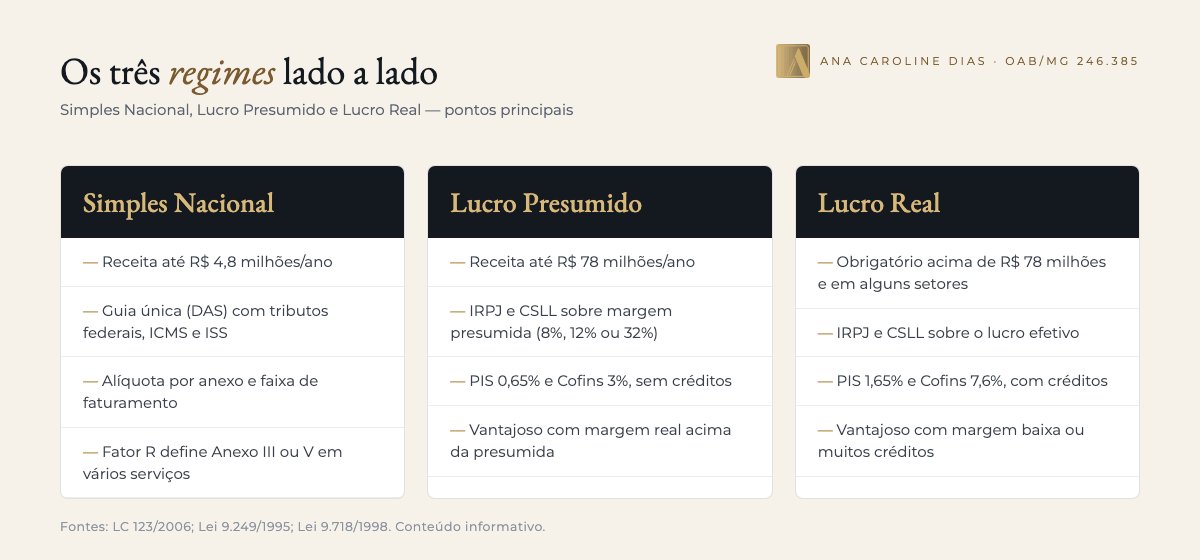
Unifica tributos federais, estaduais e municipais em uma única guia, o DAS. É voltado a microempresas e empresas de pequeno porte, com receita bruta anual de até R$ 4,8 milhões (Lei Complementar 123/2006). As alíquotas variam conforme a atividade (os anexos) e a faixa de faturamento dos últimos 12 meses.
Lucro Presumido
O IRPJ e a CSLL são calculados sobre uma margem de lucro presumida pela lei, e não sobre o lucro real. Para o IRPJ, a presunção é, em regra, de 8% da receita no comércio e na indústria e de 32% na maior parte dos serviços (Lei 9.249/1995, art. 15). Pode ser adotado por empresas com receita de até R$ 78 milhões por ano. PIS e Cofins seguem o regime cumulativo, sem créditos.
Lucro Real
O IRPJ e a CSLL incidem sobre o lucro efetivo, apurado na contabilidade com os ajustes da lei. É obrigatório para empresas com receita acima de R$ 78 milhões e para alguns setores, como instituições financeiras (Lei 9.718/1998, art. 14). PIS e Cofins seguem, em regra, o regime não cumulativo, que permite créditos sobre insumos e outros custos.
As alíquotas de cada regime
| Tributo | Lucro Presumido | Lucro Real |
|---|---|---|
| IRPJ | 15% sobre a base presumida (8% da receita no comércio e na indústria; 32% na maioria dos serviços) | 15% sobre o lucro apurado |
| Adicional de IRPJ | 10% sobre a parte da base que passar de R$ 20 mil por mês | 10% sobre o lucro que passar de R$ 20 mil por mês |
| CSLL | 9% sobre a base presumida (12% da receita no comércio e na indústria; 32% na maioria dos serviços) | 9% sobre o lucro ajustado, para a maioria das empresas |
| PIS e Cofins | 0,65% e 3%, sem créditos (cumulativo) | 1,65% e 7,6%, com créditos (não cumulativo) |
No Simples Nacional, a alíquota é única e progressiva, definida pelos anexos da Lei Complementar 123/2006 conforme a atividade e o faturamento dos últimos 12 meses. A primeira faixa começa, por exemplo, em 4% no comércio (Anexo I), em 6% nos serviços do Anexo III e em 15,5% nos serviços do Anexo V.
Um exemplo simplificado
Uma prestadora de serviços com faturamento de R$ 50 mil por mês (R$ 600 mil em 12 meses), sem considerar a contribuição previdenciária sobre a folha:
- Simples, Anexo III: alíquota efetiva de cerca de 10,6%, já com o ISS incluído na guia.
- Simples, Anexo V: alíquota efetiva de cerca de 17,9%, também com o ISS incluído.
- Lucro Presumido: cerca de 11,3% de IRPJ, CSLL, PIS e Cofins, mais o ISS do município (de 2% a 5%) e, à parte, a contribuição previdenciária sobre a folha.
O exemplo mostra por que não existe resposta pronta: o mesmo faturamento pode resultar em cargas bem diferentes conforme o anexo, a folha de pagamento e o ISS. Só a simulação com os números reais da empresa mostra o caminho.
O erro de achar que o Simples é sempre melhor
O Simples costuma ser vantajoso, mas não em todos os casos. Empresas de serviços, dependendo da atividade e do peso da folha de pagamento, podem cair em anexos com alíquotas mais altas.
É aqui que entra o Fator R: a relação entre a folha de salários dos últimos 12 meses e a receita bruta do mesmo período. Para várias atividades de serviço, quando essa relação é igual ou superior a 28%, a tributação segue o Anexo III, com alíquotas menores; abaixo disso, o Anexo V. A diferença no imposto pode ser grande.
Outro ponto: quem vende para outras empresas pode ter clientes interessados em créditos de PIS e Cofins — e, a partir da Reforma Tributária, de CBS e IBS. O crédito transferido por empresas do Simples é mais limitado, o que pode pesar na negociação comercial.
Não existe melhor regime universal. Existe o regime mais adequado ao faturamento, à atividade, à margem e à folha de cada empresa — e ele pode mudar com o tempo.
Quando o Lucro Presumido costuma compensar
Tende a fazer sentido para empresas com margem de lucro real maior do que a margem presumida pela lei, ou que exercem atividades vedadas no Simples. Como a base de cálculo é fixa, quem tem lucro acima da presunção paga proporcionalmente menos IRPJ e CSLL.
Quando o Lucro Real entra em cena
Faz sentido para empresas com margens apertadas, prejuízo em alguns períodos ou muitos custos que geram crédito de PIS e Cofins. Como o imposto segue o lucro efetivo, em cenários de baixa lucratividade pode ser o mais econômico. Em contrapartida, exige contabilidade mais completa.
Prazos para a opção
- Simples Nacional: a opção é feita até o último dia útil de janeiro e vale para o ano inteiro (Lei Complementar 123/2006, art. 16). Empresas em início de atividade têm prazo próprio, contado da inscrição.
- Lucro Presumido ou Real: a opção é manifestada com o pagamento da primeira quota do imposto do ano e vale para todo o ano-calendário (Lei 9.430/1996, art. 26).
Como decidir com segurança
- Simular os três regimes com os números reais da empresa: receita, margem, folha e custos.
- Considerar as atividades exercidas e eventuais vedações ao Simples.
- Revisar a conta todo ano: a opção pelo regime é feita, em regra, no início do ano-calendário e vale para o ano inteiro.
- Incluir o efeito da Reforma Tributária, que muda a lógica de créditos a partir de 2027. A Lei Complementar 214/2025 permite que a empresa do Simples opte por recolher IBS e CBS fora do DAS, o que amplia o crédito transferido aos clientes — uma decisão que pesa para quem vende para outras empresas.
A escolha errada de regime é imposto pago sem necessidade — e ele sai do caixa todo mês.
Olhar para o tema do lado de quem administra a empresa muda a conversa: não se trata de decorar regras, e sim de organizar informação para decidir melhor.
Perguntas frequentes
Qual o limite de faturamento do Simples Nacional?
Receita bruta anual de até R$ 4,8 milhões para empresas de pequeno porte (Lei Complementar 123/2006). O microempreendedor individual (MEI) tem limite próprio, menor.
O que é o Fator R?
É a relação entre a folha de salários e a receita bruta dos últimos 12 meses. Para diversas atividades de serviço no Simples, quando ela é de 28% ou mais, a tributação segue o Anexo III, com alíquotas menores do que as do Anexo V.
Quando a empresa é obrigada ao Lucro Real?
Quando a receita bruta anual passa de R$ 78 milhões e em outros casos previstos no art. 14 da Lei 9.718/1998, como instituições financeiras e empresas com determinados benefícios fiscais.
Qual regime paga menos imposto?
Depende de atividade, margem de lucro, folha de pagamento e custos que geram crédito. Para muitos serviços, o Simples é vantajoso quando o Fator R permite o Anexo III; empresas com margem alta podem ter carga menor no Presumido, e empresas com margem baixa ou muitos créditos, no Real.
Até quando posso optar pelo Simples Nacional?
Até o último dia útil de janeiro de cada ano, com efeitos para o ano inteiro (Lei Complementar 123/2006, art. 16). Empresas recém-abertas têm um prazo próprio, contado da inscrição.
Dá para trocar de regime tributário no meio do ano?
Em regra, não. A opção é feita no início do ano-calendário e vale para todo o ano, salvo situações específicas, como a exclusão do Simples Nacional.
Este conteúdo é informativo. Para entender como o tema se aplica à sua empresa, é possível falar com o escritório.
Fale com o escritório