- Parcelamento divide o valor devido
- a transação é uma negociação mais ampla, que pode incluir descontos
- Na esfera federal, a transação segue a Lei 13.988/2020 e os editais da PGFN
- Os descontos incidem sobre multas, juros e encargos, não sobre o valor principal do tributo
- Antes de negociar, vale conferir se a dívida é de fato devida
Quando a empresa acumula dívida com o Fisco, existe mais de um caminho para negociar — e escolher o certo faz diferença no caixa. Os dois principais são o parcelamento e a transação tributária. Eles não são a mesma coisa.
Parcelamento
É a forma mais conhecida: dividir o débito em parcelas para pagar ao longo do tempo. Está previsto no Código Tributário Nacional (art. 155-A) e em leis específicas de cada ente.
Na esfera federal, o parcelamento ordinário permite, em regra, até 60 parcelas mensais, corrigidas pela taxa Selic. Estados e municípios têm regras próprias. As condições costumam ser padronizadas, com regras gerais de entrada, número de parcelas e encargos.
Enquanto as parcelas estão em dia, a exigibilidade do crédito fica suspensa (CTN, art. 151, VI). Isso permite, em regra, a emissão de certidão positiva com efeito de negativa. O atraso de parcelas pode levar à rescisão e à retomada da cobrança.
Onde se parcela, em cada esfera
O canal depende de quem cobra e de o débito já estar ou não inscrito em dívida ativa:
- Débitos federais ainda não inscritos: são parcelados na Receita Federal, pelo e-CAC.
- Dívida ativa da União: é parcelada na Procuradoria-Geral da Fazenda Nacional, pelo portal Regularize.
- Simples Nacional: tem parcelamento próprio para os débitos apurados no regime (Lei Complementar 123/2006, art. 21), também em até 60 parcelas, com valor mínimo por parcela definido pela Receita.
- Minas Gerais: o ICMS e os demais tributos estaduais seguem a legislação estadual; débitos ainda não inscritos são tratados com a Secretaria de Estado de Fazenda, e os inscritos em dívida ativa, com a Advocacia-Geral do Estado.
- Municípios: ISS, IPTU e taxas seguem a lei de cada município. Em Belo Horizonte, o parcelamento é feito pelos canais da prefeitura.
Quando o parcelamento é rescindido
No parcelamento federal, a falta de pagamento de três parcelas, consecutivas ou não, leva à rescisão. Também há rescisão quando resta uma parcela em atraso e todas as outras estão pagas (Lei 10.522/2002, art. 14-B). Com a rescisão, a cobrança do saldo é retomada e o débito pode seguir para a dívida ativa ou para a execução fiscal. Estados e municípios têm regras próprias de rescisão.
Transação tributária
É uma negociação mais ampla entre o contribuinte e o Fisco, prevista no CTN (art. 171) e, na esfera federal, regulamentada pela Lei 13.988/2020.
Pela lei federal, a transação pode envolver:
- Descontos sobre multas, juros e encargos, conforme a capacidade de pagamento do contribuinte e o grau de recuperabilidade do crédito. O valor principal do tributo não é reduzido.
- Limites legais: desconto de até 65% do total da dívida e prazo de até 120 meses. Para pessoas físicas, microempresas e empresas de pequeno porte, até 70% e até 145 meses.
- Entrada e parcelas definidas em cada edital.
A transação pode ser feita mesmo durante a execução fiscal. A PGFN publica editais com prazos de adesão — o Edital 6/2026 está aberto até 29 de janeiro de 2027.
Na esfera federal, a transação aparece em três formas principais: por adesão, quando a empresa adere às condições de um edital; individual, negociada caso a caso para débitos de maior valor; e de pequeno valor, com regras simplificadas para débitos menores de pessoas físicas, microempresas e empresas de pequeno porte.
Em Minas Gerais, a Lei Estadual 25.144/2025 criou a transação para débitos inscritos em dívida ativa, com redução máxima de 65% (ou 70% para pessoas físicas, micro e pequenas empresas).
No parcelamento, organiza-se o pagamento do valor cheio. Na transação, pode haver redução de multas, juros e encargos em hipóteses previstas. Uma não é sempre melhor que a outra — depende do débito e da situação da empresa.
Lado a lado
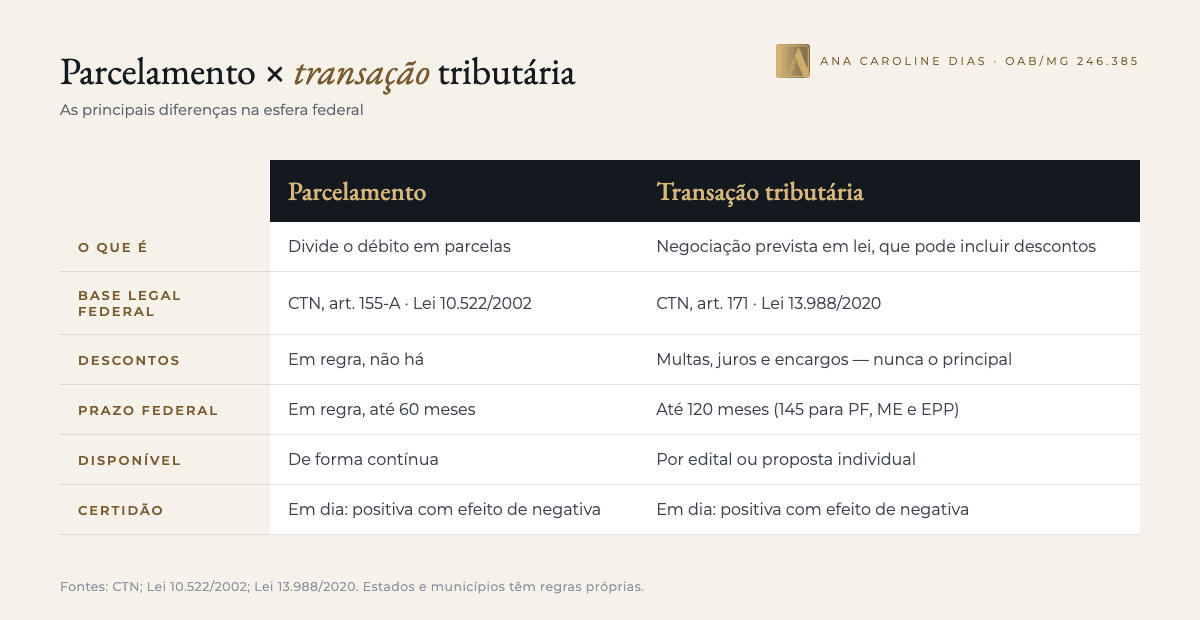
| Ponto | Parcelamento | Transação tributária |
|---|---|---|
| O que é | Divide o débito em parcelas | Negociação prevista em lei, que pode incluir descontos |
| Base legal federal | CTN, art. 155-A; Lei 10.522/2002 | CTN, art. 171; Lei 13.988/2020 |
| Descontos | Em regra, não há | Sobre multas, juros e encargos, nunca sobre o principal |
| Prazo federal | Em regra, até 60 meses | Até 120 meses (145 para PF, ME e EPP) |
| Quando está disponível | De forma contínua | Por edital com prazo de adesão ou por proposta individual |
| Efeito na certidão | Em dia, permite a certidão positiva com efeito de negativa | Em dia, permite a certidão positiva com efeito de negativa |
Qual escolher?
A resposta depende de alguns fatores:
- Valor e idade do débito: passivos grandes e antigos tendem a ter mais espaço de desconto em transação.
- Fase da cobrança: débitos ainda não inscritos em dívida ativa costumam ter opções diferentes dos já inscritos.
- Capacidade de pagamento: a transação federal por capacidade de pagamento usa informações da própria empresa para definir o desconto possível.
- Caixa: o valor da entrada e das parcelas precisa caber no fluxo da empresa — rescisão por atraso pode piorar a situação.
O que avaliar antes
- Se parte da dívida está prescrita ou é indevida — não faz sentido negociar o que não se deve.
- O valor real atualizado e o impacto de cada opção no caixa.
- As exigências de cada modalidade: desistência de discussões judiciais, confissão do débito, manutenção da regularidade.
- Se há garantias ou penhoras que podem ser liberadas com o acordo.
Negociar bem começa antes de negociar: começa por conferir se aquilo tudo é realmente devido.
Perguntas frequentes
Qual a diferença entre parcelamento e transação tributária?
O parcelamento divide o valor devido em parcelas, com poucas ou nenhuma redução. A transação é uma negociação prevista em lei (na esfera federal, Lei 13.988/2020) que pode incluir descontos sobre multas, juros e encargos e prazos maiores.
Qual o desconto máximo na transação tributária federal?
Pela Lei 13.988/2020, até 65% do total da dívida, com prazo de até 120 meses. Para pessoas físicas, microempresas e empresas de pequeno porte, até 70% e 145 meses. O desconto não alcança o valor principal do tributo.
Dá para fazer transação com a execução fiscal em andamento?
Sim. A transação pode ser feita durante a execução fiscal. Em geral, exige a desistência de discussões judiciais sobre os débitos incluídos.
Como parcelar a dívida ativa da União?
Os débitos inscritos em dívida ativa da União são parcelados na Procuradoria-Geral da Fazenda Nacional, pelo portal Regularize. Débitos federais ainda não inscritos são parcelados na Receita Federal, pelo e-CAC.
Dá para parcelar ICMS em Minas Gerais?
Sim. O parcelamento do ICMS segue a legislação estadual de Minas Gerais. O canal muda conforme o débito: ainda não inscrito, com a Secretaria de Estado de Fazenda; inscrito em dívida ativa, com a Advocacia-Geral do Estado.
O que acontece se atrasar o parcelamento?
O atraso pode levar à rescisão, com a retomada da cobrança do saldo e perda dos benefícios. No parcelamento federal, a rescisão ocorre com três parcelas em atraso, consecutivas ou não, ou com uma parcela em atraso quando todas as outras estão pagas (Lei 10.522/2002, art. 14-B).
Este conteúdo é informativo. Para entender como o tema se aplica à sua empresa, é possível falar com o escritório.
Fale com o escritório